作者|深水财经社 乌海
中英科技(300936)于4月21日公布2025年财报,全年公司实现营业收入2.26亿元,同比下滑17.88%;归母净利润仅212.5万元,同比骤降93.28%,扣非净利润为-702.4万元,主业持续亏损,营收和净利润均出现连续两年下滑。
公司盈利依赖非经常性损益支撑,去年资产处置、政府补助等合计超1000万元,盈利基础显著弱化,经营质量承压。
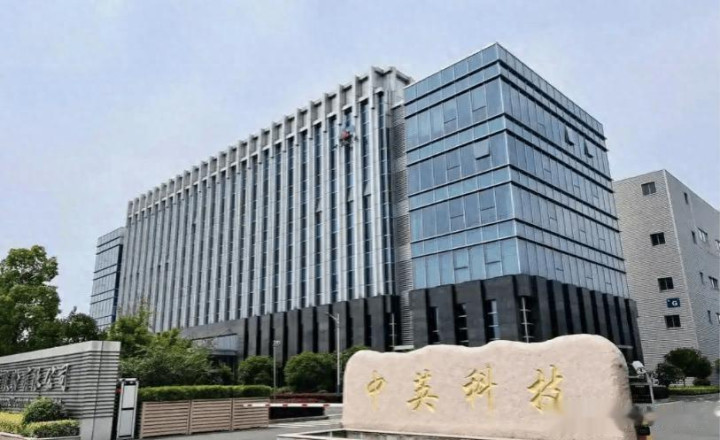
尽管净利润大幅下滑,公司仍维持高研发投入,2025年研发支出达1,379.59万元,占营收比重提升至6.10%,并筹划收购英中电气控股权,意图通过外延并购强化产业链协同,为高端通信材料与半导体封装领域打开新增长曲线。
2月27日,中英科技发布上述收购进展,披露公司已与英中电气股东俞英忠、朱丽娟、俞彪签署《意向协议》,拟收购英中电气不低于51%的股份,具体比例以正式协议为准。但目前相关工作仍在持续推进中。
高频覆铜板为中英科技核心支柱,占营收54.91%,VC散热片占10.28%,均属5G基站与消费电子关键材料。公司独立研发配方数据库并实现核心原材料自主生产,高频微波覆铜板获江苏省专精特新产品认定,技术能力获官方背书。
公司深耕十余年构建配方、工艺、设备一体化技术体系,实现核心原材料自主生产,形成稳定技术护城河,并依托金属蚀刻能力延伸至VC散热片、引线框架等高潜力场景,支撑产品结构升级。
受消费电子去库存及5G终端需求放缓影响,同时公司正推进产品升级,导致高频覆铜板收入同比-18.64%,毛利率承压。去年计提单项应收账款坏账682.2万元,反映客户回款风险上升,经营质量恶化。
去年中英科技综合毛利率17.59%,同比下降6.7个百分点,主因通信材料毛利率下滑4.64个百分点至20.42%,成本端刚性与价格竞争双重挤压明显。
2025年研发投入1379.59万元,占营收6.10%,连续三年研发支出资本化金额为0,全部费用化,表明尚未形成可确认的无形资产,技术转化仍处于早期阶段,未达到资本化条件,如技术可行性、市场前景等未满足等。
去年中英科技经营活动现金流净额720.2万元,同比-65.18%:虽为正,但远低于净利润,显示盈利质量差,回款能力恶化。
公司明确因“资金需求”及“可持续发展”,2025年不派现,反映现金流紧张与再投资压力并存。
2025年底以来,中英科技股价连续暴涨,截至4月21日,2026年内股价涨幅已经高达88%,总市值逼近55亿元,创上市以来第二高。主要是去年以来PCB概念受到热潮,而覆铜板又是PCB的重要基材,引发了连带炒作。
中英科技实控人为俞卫忠,其与配偶戴丽芳及儿子俞丞为一致行动人合计持股59.05%,保障战略执行稳定性;现有材料与蚀刻技术具备向高密度互连基板、半导体封装材料迁移的底层能力,技术平台化潜力明确,叠加自动化升级提升成本效率,为长期高端化转型提供坚实支撑。
元华证券提示:文章来自网络,不代表本站观点。